Ein 600-Millionen-Loch bei der Volksbank Brawo offenbart die strukturellen Risiken unkontrollierter VR-Vorstände. Wie regionale Ego-Trips den Kampf gegen Neobroker und Direktbanken möglicherweise unabsichtlich sabotieren.


Bildnachweis:
Depositphotos | 426641990
Ein ausgewiesener Fehlbetrag von mehr als 600 Millionen Euro für das Jahr 2025 liest sich weniger wie ein handelsüblicher Jahresabschluss und mehr wie die ungeschönte Quittung für einen beispiellosen Kontrollverlust in der Chefetage. Um die Volksbank Braunschweig-Wolfsburg, kurz Brawo, vor der akuten Zahlungsunfähigkeit zu bewahren, muss der Bundesverband der Deutschen Volksbanken und Raiffeisenbanken (BVR) einen gewaltigen Rettungsschirm aufspannen. Bis zu 720 Millionen Euro an Stützungsmaßnahmen sind nötig, die sich aus 473 Millionen Euro an direkten Garantien und einer möglichen Anteilsübernahme im Wert von bis zu 250 Millionen Euro zusammensetzen. Dass die Bank zusätzlich hauseigene Fondsrücklagen in Höhe von 136 Millionen Euro vollständig auflösen musste, illustriert die toxische Tiefe dieses regionalen Flächenbrands schonungslos.
Der finanzielle Krater entstand dabei keineswegs im oftmals als unspannend belächelten Brot-und-Butter-Geschäft mit Ratenkrediten und Kundeneinlagen. Rund 80 Prozent des utopischen Minus gehen auf dramatische Wertberichtigungen im gewerblichen Immobiliensektor sowie auf fehlgeschlagene Unternehmensbeteiligungen zurück. Das Management hatte das Institut über Jahre hinweg de facto zu einer eher spekulativen Investmentholding umgebaut, deren fundamentale Schwächen nun durch den Einbruch der Immobilienmärkte und in Schieflage geratene Beteiligungen gnadenlos offengelegt wurden.
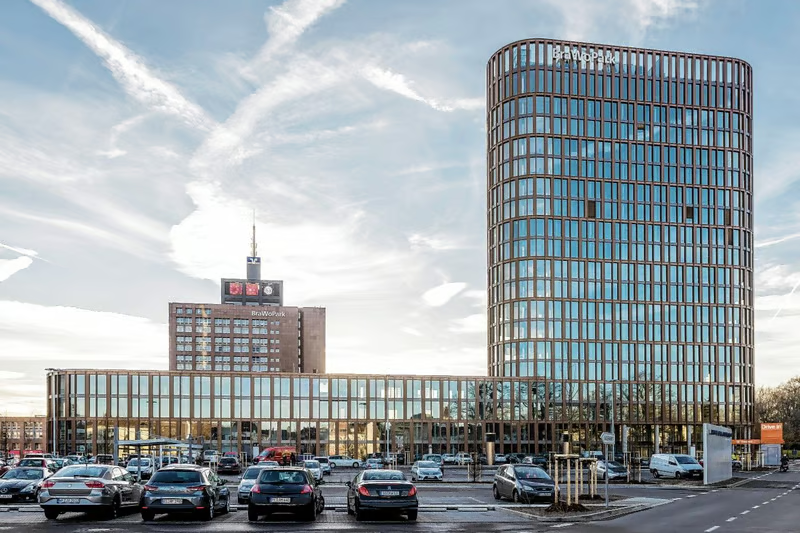
Wenn Interims-Vorstandssprecher Lars Berkefeld nun einen radikalen Kurswechsel ankündigt und eine eilige Rückbesinnung auf das klassische Leitbild mit der Formel "Mehr Bank, mehr Region, weniger Komplexität" verspricht, ist das ein sündhaft teures Lehrstück in grundlegender Bankbetriebslehre. Das bisherige, verhältnismäßig aufgeblähte Immobilienportfolio soll drastisch eingedampft werden, wobei 15 Großobjekte direkt zum Verkauf stehen. Für die einfachen Genossenschaftsmitglieder bedeutet das Abenteuer der eigenen Führungsetage den kompletten Ausfall der Dividende für das abgelaufene Jahr und äußerst bescheidene Renditeaussichten für die kommenden Perioden.
Die nun angepeilte Sanierung der Bank ist auf fünf lange Jahre angelegt. Um diesen personellen und strategischen Neuanfang überhaupt zu orchestrieren, greift die Bank zu einer bemerkenswerten Maßnahme, die die interne Notlage unterstreicht: Die Vertreterversammlung muss Ende September erst einmal die satzungsmäßige Altersobergrenze streichen, um den 66-jährigen Jürgen Wache, den ehemaligen Chef der Volksbank Hannover, aus dem Ruhestand an die Vorstandsspitze berufen zu können. Der teure Scherbenhaufen in Niedersachsen bindet damit nicht nur gewaltige Summen an Kapital, sondern erfordert auch personelle Notoperationen am offenen Herzen.
Der Fall der Volksbank Brawo ist jedoch weit mehr als ein bedauerlicher lokaler Ausrutscher. Er offenbart einen gravierenden - und in den vergangenen Monaten häufiger vorkommenden - Fehler im Governance-Gefüge des gesamten genossenschaftlichen Finanzsystems. Die stark dezentrale Struktur, die historisch als Stärke galt, verleiht den Vorständen und Führungsebenen einzelner Institute eine Machtfülle, die in der modernen, hochregulierten Bankenwelt zunehmend anachronistisch und hochgefährlich wirkt. Diese regionalen Bankfürsten können das Risiko-Rendite-Profil und das Geschäftsmodell ihrer Häuser oft über Jahre hinweg weitgehend ungestört aufweichen und in hochriskante Sphären verschieben. Umso wichtiger, dass der BVR die Regeln für angeschlagene Institute als Reaktion auf mehrere Stützungsfälle nun drastisch verschärft.
Das formale Korrektiv, der Aufsichtsrat, erweist sich in der Praxis allzu oft als strukturell unterlegen und als zahnloser Papiertiger. Wenn rhetorisch geschickte Bankvorstände komplexe Mezzanine-Strukturen, verschachtelte Beteiligungsvehikel, riskante Private-Equity-Deals oder bundesweite Immobilienportfolios präsentieren, fehlt den (häufig ehrenamtlich besetzten Gremien) meist bestehend aus lokalen Unternehmern, Handwerksmeistern oder Kommunalpolitikern – schlicht die fachliche und methodische Expertise für eine kritische Überprüfung auf Augenhöhe. So agieren dominante Führungsfiguren in einem Vakuum der Kontrolle, bis die Bundesanstalt für Finanzdienstleistungsaufsicht (Bafin) oder die plötzlich versiegende Liquidität dem Treiben ein jähes Ende setzen. Die institutsbezogene Sicherungseinrichtung des BVR, die eigentlich dem Vertrauen der Kunden in das System dienen soll, wirkt in diesem Konstrukt fatalerweise wie eine moralische Rückversicherung für Vorstands-Hubris. Es könnte vielmehr der Eindruck entstehen, lokale Fürsten spielen mit Einlagengeldern Monopoly, und wenn sich die Märkte drehen, zahlt die Solidargemeinschaft aller Mitgliedsbanken stillschweigend die Zeche.
Dass diese unkontrollierte Machtfülle das Gesamtsystem zunehmend in eine chronische Belastungssituation manövriert, zeigt ein schonungsloser Blick auf die jüngere Historie genossenschaftlicher Sanierungsfälle. Die Vorgänge in Braunschweig-Wolfsburg reihen sich nahtlos in eine Kette von Instituten ein, deren Vorstände das Maß für vertretbare Risiken im Zweifel aus den Augen verloren haben.
In Thüringen verirrte sich die VR-Bank Bad Salzungen Schmalkalden jahrelang im hochspekulativen Geschäft mit Profifußball-Finanzierungen, undurchsichtigen Spielertransfers und dubiosen Sachwertanlagen. Das Treiben endete erst, als die Aufsichtsbehörden Sonderbeauftragte entsandten und die Genossenschaftsgruppe dreistellige Millionenbeträge zur Abwendung des Kollapses aufbringen musste. Ein erschreckend ähnliches Muster der Überschätzung zeigte sich bei der Volksbank Dortmund-Nordwest, wo diverse Immobilienthemen und die Wertberichtigung von Immobilienfonds das Haus in eine existenzielle Schieflage führten, die letztlich nur durch hektische Verbandsinterventionen und eine Notfusion gelöst werden konnte.
Dass die weitreichenden Kompetenzen regionaler Vorstände und VR-Banken nicht nur in ausufernden Kreditrisiken, sondern auch in operativen Problemen enden können, bewies unlängst die Volksbank Düsseldorf Neuss. Dort kassierte das Institut ein empfindliches Bafin-Bußgeld von 210.000 Euro, weil das Bankhaus die grundlegenden Hausaufgaben in der Geldwäscheprävention und bei der Kontrolle outgesourcter Dienstleister sträflich vernachlässigt hatte. All diese Fälle illustrieren eine gefährliche Eigendynamik, bei der regionale Alleingänge und das potentielle Versagen interner Kontrollmechanismen das Image des verlässlichen Mittelstandsfinanziers systematisch demontieren.
Für den genossenschaftlichen Sektor kommen diese hausgemachten, millionenschweren Krisen zur denkbar schlechtesten Zeit, denn sie blockieren die dringend benötigte Modernisierung in einem ohnehin toxischen Wettbewerbsumfeld. Die traditionellen Filialbanken ächzen unter hohen Fixkosten, teuren Verwaltungsapparaten und einer schwerfälligen IT-Infrastruktur, die den digitalen Ansprüchen einer neuen Kundengeneration kaum noch gerecht wird.
Während die Verbandsspitze und der BVR nun abermals Hunderte Millionen Euro an Eigenmitteln sowie Managementkapazitäten binden müssen, um die verunglückten Immobilien- und Beteiligungsexzesse einzelner Regionalvorstände abzuwickeln und aufzuarbeiten, greift eine hochagile Konkurrenz das Fundament der Altbanken schonungslos an. Digitale Neobroker wie Trade Republic oder Scalable Capital haben den Welpenschutz der Fintech-Nische längst verlassen und attackieren den Markt mit vollautomatisierten Prozessen, gebührenfreien Wertpapiersparplänen und dauerhaft hohen Einlagenzinsen, die das lukrative Kernklientel der Volksbanken systematisch abziehen. Und auch von außen kommen neue internationale Wettbewerber wie Revolut dazu, die insbesondere junge Kunden für sich gewinnen wollen.
Mit innovativen neuen Angeboten (wie etwa spezialisierten, volldigitalen Holding-Konten für vermögensverwaltende GmbHs und Unternehmergesellschaften mit direkter Verzinsung auf nicht investiertes Kapital) dringen diese Plattformen zudem immer tiefer in das gewerbliche Mittelstandsgeschäft vor, das bisher als uneinnehmbare Bastion der Regionalbanken galt.
Genau hier schließt sich der fatale Kreis: Die sich häufenden, millionenschweren Stützungsaktionen für die regionalen Freifahrtscheine einzelner Vorstände entziehen dem genossenschaftlichen System exakt jenes Kapital, das für zukunftsweisende Technologieinvestitionen, die Modernisierung der Kernbanksysteme und die Entwicklung wettbewerbsfähiger Produktangebote fehlen könnte. Man könnte meinen, die nachhaltige Ausrichtung des VR-Bankmodells auf die Zukunft wird so von innen heraus sabotiert. Wenn die etablierten Institute ihre schwindenden Ressourcen weiterhin primär für die Sanierung verfehlter Lokalfürsten-Strategien aufwenden müssen, laufen sie unweigerlich Gefahr, den Anschluss an die Transformation vollständig zu verlieren und den schlanken, kapitalstarken Neobrokern das Feld endgültig kampflos zu überlassen. Und das, obwohl die VR-Banken über ein solides Vertrauensfundament verfügen, das im Kampf um junge, digitale Neukunden ein Alleinstellungsmerkmal sein könnte.