Qonto erhält die Banklizenz von ACPR und EZB. Ab 24. November gibt es Guthabenzinsen in Deutschland, 2027 folgen Kredite für KMU.

Bildnachweis:
Qonto
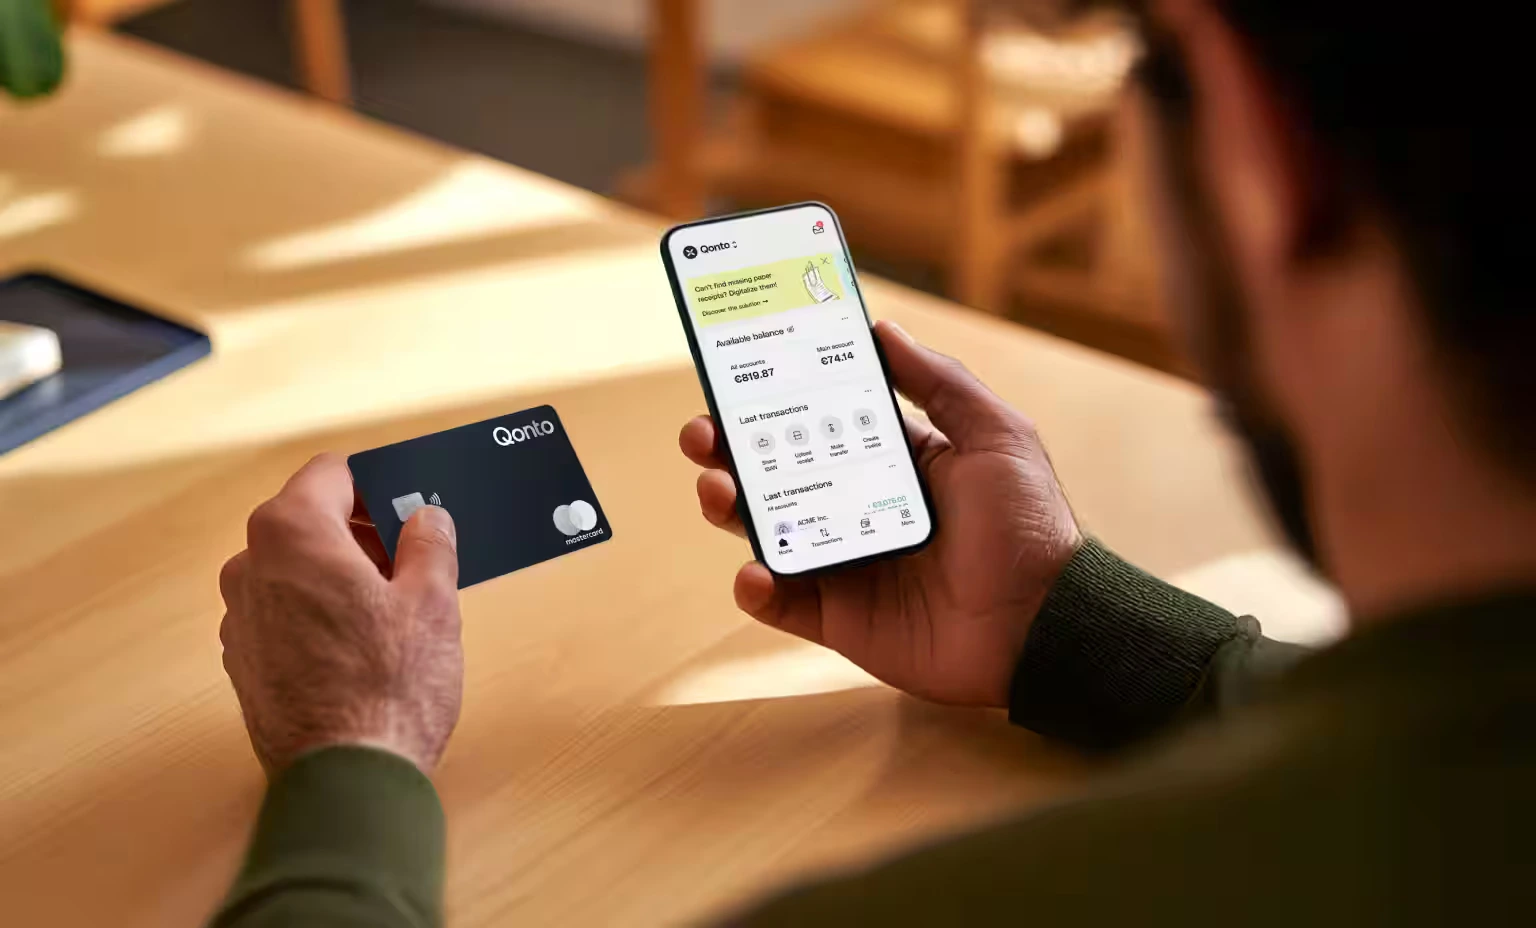
Das französische Fintech Qonto hat einen entscheidenden regulatorischen Meilenstein erreicht und von der französischen Aufsicht ACPR sowie der Europäischen Zentralbank (EZB) die Lizenz als Kreditinstitut erhalten. Den Antrag hatte das Unternehmen im vergangenen Jahr gestellt, wie wir damals berichtet haben. Mit diesem Schritt vollendet das 2017 gestartete und nach eigenen Angaben seit 2023 durchgehend profitable Unternehmen seine Entwicklung vom Zahlungsdienstleister zur Bank für kleine und mittlere Unternehmen (KMU) in Europa.
Seit 2018 verfügt Qonto über eine eigene Lizenz als Zahlungsinstitut, seit 2019 arbeitet es auf einem eigenen Core-Banking-System. Mehr als 750.000 Selbstständige und Firmenkunden nutzen Qonto derzeit in acht europäischen Märkten, mehr als 1.700 Mitarbeitende arbeiten an sieben Standorten für das Unternehmen.
Mit der Zulassung gelten für Qonto die europäischen Bankenregeln mit höheren Anforderungen an Eigenkapital, Liquidität, Risikomanagement und Governance. Sobald die Lizenz aktiviert ist, fallen qualifizierte Kundeneinlagen zudem unter die französische Einlagensicherung FGDR bis 100.000 Euro je Einleger. Qonto plant, sein bestehendes Ökosystem schrittweise um eigene Zins-, Anlage- und Kreditprodukte auszubauen.
Den Auftakt macht das Fintech in Deutschland: Ab dem 24. November 2026 zahlt Qonto hierzulande Zinsen auf das Guthaben im Geschäftskonto. Das Zinsangebot ist an bestimmte Tarife gebunden, die Einstiegstarife Starter und Basic sind ausgenommen. Je nach Paket liegt der variable Bruttozinssatz zwischen 1,5 und 2,5 Prozent pro Jahr. Verzinst wird jeweils ein Guthaben bis zu einer tarifabhängigen Obergrenze zwischen 50.000 und 200.000 Euro.
Um die Zinsen zu erhalten, müssen Geschäftskunden das Angebot in ihrer App aktiv freischalten und ein monatliches Mindestmaß an Aktivität aufweisen: Gefordert sind mindestens fünf qualifizierte Zahlungen pro Kalendermonat in Höhe von jeweils mindestens einem Euro, andernfalls entfällt der Zinsanspruch für den gesamten Monat. Die täglich berechneten Zinsen werden monatlich auf dem Hauptkonto gutgeschrieben, ohne dass Kunden ein separates Tagesgeldkonto eröffnen oder ihr Kapital für feste Laufzeiten binden müssen.
Die Guthabenzinsen sind nur der erste Schritt. Für das erste Halbjahr 2027 kündigt Qonto den Ausbau des Finanzierungsangebots an, das Rechnungsfinanzierungen, Kreditlinien und Darlehen sowie Termingelder umfassen soll. Die Zeitangaben sind nach Unternehmensangaben Richtwerte und hängen von regulatorischen und operativen Voraussetzungen ab. Mitgründer und CEO Alexandre Prot begründet den Ausbau mit einer Lücke in der europäischen Finanzierungslandschaft:
"Zu vielen KMU in Europa fehlt der Zugang zu geeigneter Finanzierung. Die Lizenz erweitert unsere Möglichkeiten, Unternehmer:innen bei ihrem gesamten Finanzbedarf zu unterstützen, vom Tagesgeschäft bis hin zur Wachstumsfinanzierung.”
Qonto stützt sich dabei auf eine eigene Umfrage: In einer von Appinio im April 2026 durchgeführten Befragung unter 1.659 Selbstständigen und kleinen Unternehmen in Deutschland, Frankreich, Italien und Spanien gaben 28 Prozent an, bereits geschäftliche Chancen verpasst zu haben, weil ihnen die passende Finanzierung fehlte. Knapp die Hälfte nannte das Cashflow-Management als dauerhafte Herausforderung.
Die Lizenz ist ein Signal an Filialbanken und Sparkassen, die das Geschäft mit kleinen Firmenkunden lange als ihre Domäne betrachten konnten. Fintechs galten dort bislang vor allem als Anbieter von Software-Funktionen wie Ausgabenmanagement oder digitaler Belegverbuchung. Qonto verbindet diese Werkzeuge, von der Rechnungsstellung über die Buchhaltung bis zur Liquiditätsplanung, nun mit den Möglichkeiten einer Bank.
Darin liegt der mögliche Vorteil des Plattformansatzes: Wenn Zahlungsströme, Kennzahlen und Kreditzugang an einer Stelle liegen, lässt sich der Finanzierungsbedarf eines Kunden früher erkennen. Qonto könnte Kreditlinien damit dann anbieten, wenn sie im Tagesgeschäft gebraucht werden. Mit verzinsten Geschäftskonten zieht das Fintech zugleich Einlagen auf die eigene Bilanz und tritt damit in einem Bereich in Konkurrenz zu den etablierten Banken, der für deren Erträge wichtig ist. Der Wettbewerb um digitale Firmenkunden dürfte sich damit verschärfen, zumal mit Riverty und Revolut weitere Fintechs eigene Banklizenzen erhalten oder beantragt haben.
Wer berät Ihre Kunden, wenn Ihr Vertrieb weiter schrumpft?
Social Recruiting, das Ihre Vertriebsteams füllt.
Warum landen Ihre Neukunden bei den Portalen statt bei Ihnen?
Planbare Neukundenanfragen – direkt bei Ihnen.
Wie erreichen Sie Kunden, die nie eine Filiale betreten?
Digitaler Vertrieb für Banken und Versicherer.
Wer verkauft in zehn Jahren noch Ihre Produkte?
Vertriebsnachwuchs gewinnen, bevor er fehlt.
Wer berät Ihre Kunden, wenn Ihr Vertrieb weiter schrumpft?
Social Recruiting, das Ihre Vertriebsteams füllt.
Warum landen Ihre Neukunden bei den Portalen statt bei Ihnen?
Planbare Neukundenanfragen – direkt bei Ihnen.
Wie erreichen Sie Kunden, die nie eine Filiale betreten?
Digitaler Vertrieb für Banken und Versicherer.
Wer verkauft in zehn Jahren noch Ihre Produkte?
Vertriebsnachwuchs gewinnen, bevor er fehlt.